Niemcy od lat pozostają jednym z najczęściej wybieranych kierunków ekspansji dla polskich firm – to największa gospodarka Unii Europejskiej, z dużym rynkiem zbytu i stabilnym otoczeniem prawnym. Zanim jednak dojdzie do rejestracji spółki, warto dobrze zrozumieć, jak wygląda opodatkowanie spółki w Niemczech – zarówno w zakresie bieżącego obciążenia podatkiem dochodowym, jak i szeregu szczególnych zasad, które mogą znacząco wpłynąć na efektywną stawkę podatkową.
Najpopularniejsze formy prowadzenia działalności w Niemczech
Niemieckie prawo handlowe najczęściej wykorzystywane jest w dwóch wariantach kapitałowych: GmbH (Gesellschaft mit beschränkter Haftung – odpowiednik polskiej spółki z o.o.) oraz AG (Aktiengesellschaft – spółka akcyjna). Kluczowa różnica dotyczy struktury organów: w GmbH wspólnicy mogą bezpośrednio wydawać wiążące polecenia zarządowi, podczas gdy w AG zarząd i rada nadzorcza działają niezależnie od akcjonariuszy, a członkowie tych organów ponoszą osobistą odpowiedzialność za podejmowane decyzje.
Popularną formą dla struktur inwestycyjnych pozostaje też spółka komandytowa (Kommanditgesellschaft, KG), w której przynajmniej jeden wspólnik (komplementariusz) odpowiada całym majątkiem, a odpowiedzialność pozostałych wspólników jest ograniczona. Jeśli funkcję komplementariusza pełni spółka GmbH, mówimy o popularnej strukturze GmbH & Co. KG, często wykorzystywanej w transakcjach private equity.
Ile wynosi CIT w Niemczech? Opodatkowanie spółki w Niemczech.
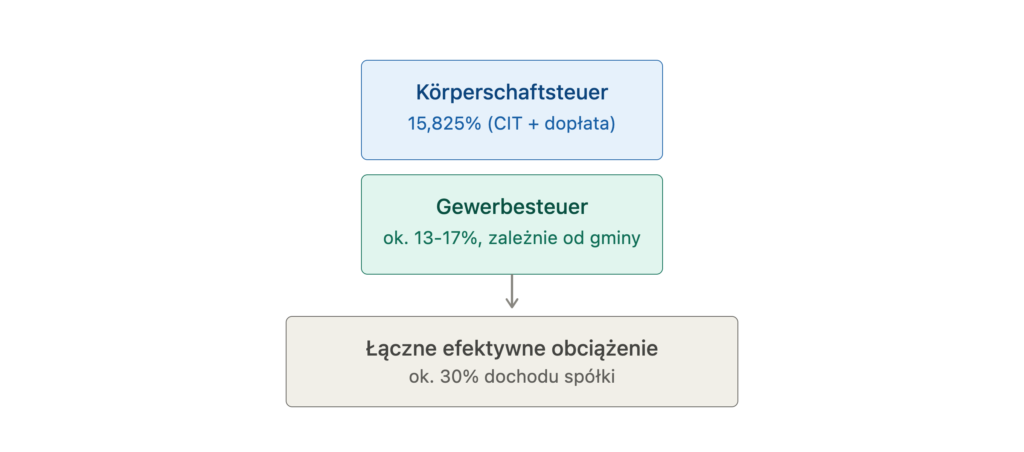
Opodatkowanie spółki w Niemczech opiera się na dwóch głównych elementach: podatku dochodowym od osób prawnych (Körperschaftsteuer) oraz gminnym podatku od działalności gospodarczej (Gewerbesteuer).
Stawka podatku dochodowego od osób prawnych, wraz z dopłatą solidarnościową (Solidaritätszuschlag), wynosi 15,825%. Do tego dochodzi Gewerbesteuer, którego wysokość zależy od konkretnej gminy i mieści się zwykle w przedziale 13–17%. W efekcie łączne, efektywne obciążenie dochodu niemieckiej spółki podatkiem dochodowym wynosi około 30%.
Opodatkowanie spółki w Niemczech
Zapowiadana obniżka CIT – co się zmieni od 2028 roku – opodatkowanie spółki w Niemczech.
Istotną informacją dla firm planujących długoterminową obecność w Niemczech jest zapowiedziana reforma stawek podatkowych. Począwszy od 2028 roku, stawka podatku dochodowego od osób prawnych ma być obniżana o 1 punkt procentowy rocznie, aż do osiągnięcia poziomu 10% w 2032 roku (z obecnych 15%). To sygnał, że niemiecki ustawodawca dostrzega potrzebę poprawy konkurencyjności podatkowej kraju wobec innych jurysdykcji europejskich.
Zwolnienie z opodatkowania dywidend i zysków kapitałowych – opodatkowanie spółki w Niemczech.
Niemiecki system podatkowy przewiduje korzystne zasady opodatkowania dochodów z udziałów kapitałowych. Dywidendy otrzymywane przez spółkę kapitałową z tytułu kwalifikowanych udziałów (co do zasady wynoszących co najmniej 10% na początku roku podatkowego) korzystają z 95-procentowego zwolnienia z podatku dochodowego od osób prawnych, przy czym 5% przychodu uznaje się ryczałtowo za niepodlegające odliczeniu koszty uzyskania przychodów. Analogiczne 95-procentowe zwolnienie dotyczy co do zasady zysków ze zbycia udziałów przez spółki kapitałowe, przy czym w tym przypadku nie obowiązuje wymóg minimalnego poziomu udziałów. W efekcie jedynie 5% dochodu podlega opodatkowaniu, co przekłada się na bardzo niskie efektywne opodatkowanie – około 0,8% wyłącznie na gruncie CIT (wraz z dodatkiem solidarnościowym), a po uwzględnieniu podatku od działalności gospodarczej często około 1,5%, w zależności od okoliczności.
Bariera odsetkowa – ograniczenia w rozliczaniu kosztów finansowania – opodatkowanie spółki w Niemczech.
Niemieckie przepisy przewidują tzw. barierę odsetkową (Zinsschranke), ograniczającą możliwość odliczania nadwyżki kosztów finansowania dłużnego. Koszty finansowania są w pierwszej kolejności kompensowane z przychodami odsetkowymi, natomiast ich nadwyżka podlega odliczeniu zasadniczo jedynie do wysokości 30% podatkowej EBITDA. Ograniczenie to co do zasady nie znajduje zastosowania, jeżeli roczna nadwyżka kosztów finansowania dłużnego nie przekracza 3 mln EUR lub spełnione są przewidziane ustawowo przesłanki wyłączające jego stosowanie. Od 2024 r., w związku z implementacją zmian wynikających z dyrektywy ATAD oraz reformą niemieckich przepisów podatkowych, zmodyfikowano zasady stosowania Zinsschranke oraz wprowadzono dodatkowe wymogi dotyczące finansowania pomiędzy podmiotami powiązanymi.
Podatek u źródła od dywidend i korzyści z Dyrektywy Parent-Subsidiary – opodatkowanie spółki w Niemczech.
Podatek u źródła od dywidend wypłacanych z Niemiec wynosi co do zasady 25%, powiększony o 5,5% dodatek solidarnościowy, co daje efektywnie 26,375%. Zagraniczne spółki podlegające ograniczonemu obowiązkowi podatkowemu mogą, w określonych przypadkach, wystąpić o zwrot części pobranego podatku, tak aby efektywne obciążenie odpowiadało 15,825% (tj. podatkowi CIT wraz z dodatkiem solidarnościowym).
Spółki z państw UE mogą natomiast korzystać ze zwolnienia z podatku u źródła na podstawie Dyrektywy Parent-Subsidiary, implementowanej do prawa niemieckiego, pod warunkiem spełnienia wymogów dotyczących m.in. minimalnego poziomu udziału (co najmniej 10%) oraz warunków antyabuzywnych. Zwolnienie może zostać ograniczone w przypadku struktur pozbawionych wystarczającej substancji gospodarczej lub wykorzystywanych wyłącznie jako struktury pośredniczące (conduit arrangements).
Zagraniczne spółki kontrolowane (CFC) i inne mechanizmy antyabuzywne
Niemieckie przepisy o zagranicznych spółkach kontrolowanych (CFC) obejmują pasywne dochody zagranicznych spółek opodatkowane efektywną stawką poniżej 15%, jeśli niemiecki podatnik (samodzielnie lub z podmiotami powiązanymi) kontroluje taką spółkę – co do zasady poprzez posiadanie ponad połowy udziałów, praw głosu lub prawa do zysku. Osobne, zaostrzone zasady CFC dotyczą tzw. pasywnego dochodu inwestycyjnego (PFIC), gdzie próg kontrolny został obniżony do 10% udziałów lub praw głosu. Dodatkowo obowiązuje ogólna klauzula przeciwko unikaniu opodatkowania (Section 42 Ogólnej Ordynacji Podatkowej) oraz obowiązki raportowania transgranicznych schematów podatkowych (DAC 6).
Inne podatki, o których trzeba pamiętać – opodatkowanie spółki w Niemczech.
- Podatek od czynności cywilnoprawnych (RETT) – stawka w zależności od landu wynosi od 3,5% do 6,5% wartości nieruchomości; podatek może zostać naliczony również przy pośrednim przeniesieniu co najmniej 90% udziałów w spółce posiadającej nieruchomość w Niemczech.
- VAT – podstawowa stawka wynosi 19%, z obniżoną stawką 7% (a w niektórych przypadkach 0%) dla wybranych towarów i usług.
- Rozliczanie strat podatkowych – strata może być przeniesiona wstecz (do 1 mln EUR) lub rozliczana w kolejnych latach bez ograniczeń czasowych, choć nadwyżka ponad 1 mln EUR rocznie podlega ograniczeniom procentowym w rozliczeniu (60% lub 70%, zależnie od roku podatkowego).
Jak zwraca uwagę Paulina Lubas, Partner Zarządzający kancelarii PLA.partners, specjalizująca się w tworzeniu i obsłudze spółek zagranicznych:
„Niemcy bywają postrzegane jako rynek prosty do wejścia ze względu na bliskość geograficzną i kulturową, ale sama stawka CIT to tylko część układanki. Efektywne opodatkowanie spółki – po uwzględnieniu gminnego podatku od działalności gospodarczej, bariery odsetkowej czy zasad CFC – bywa zaskoczeniem dla przedsiębiorców, którzy planowali strukturę wyłącznie na bazie stawki 15%. Dobrze zaplanowana struktura kapitałowa i finansowa spółki od samego początku pozwala uniknąć wielu z tych niespodzianek.”
– Paulina Lubas, Partner Zarządzający, PLA.partners
Zestawienie kluczowych stawek podatkowych w Niemczech – opodatkowanie spółki w Niemczech.
| Element opodatkowania – opodatkowanie spółki w Niemczech. | Wysokość |
| Podatek dochodowy od osób prawnych (Körperschaftsteuer, z dopłatą solidarnościową) | 15,825% |
| Gminny podatek od działalności gospodarczej (Gewerbesteuer) | ok. 13–17%, zależnie od gminy |
| Łączne efektywne obciążenie dochodu spółki | ok. 30% |
| Podatek u źródła od dywidend (co do zasady) | 26,375% |
| Podatek u źródła od dywidend – zagraniczne spółki z ograniczonym obowiązkiem podatkowym po zwrocie części podatku | 15,825% |
| Podatek od czynności cywilnoprawnych (RETT) | 3,5–6,5%, zależnie od landu |
| VAT – stawka podstawowa | 19% (obniżona: 7%, w części przypadków 0%) |
Co to oznacza w praktyce dla polskich przedsiębiorców – opodatkowanie spółki w Niemczech.
Dla polskich firm planujących spółkę w Niemczech kluczowe jest zaplanowanie struktury kapitałowej i finansowej jeszcze przed rejestracją – w tym przemyślenie sposobu finansowania spółki (z uwagi na barierę odsetkową), struktury właścicielskiej (z uwagi na zasady CFC i zwolnienie dywidendowe) oraz wybór odpowiedniej formy prawnej (GmbH, AG czy struktura oparta na KG). Efektywne opodatkowanie na poziomie ok. 30% nie jest przy tym ostateczną liczbą – w zależności od struktury i rodzaju dochodu (np. dywidendy czy zyski kapitałowe w ramach zwolnienia partycypacyjnego) realne obciążenie podatkowe może być znacząco niższe.
Ogólne zasady podejmowania decyzji o formie działalności za granicą, w tym kwestie podatkowe związane z powstaniem zagranicznego zakładu, omawialiśmy w naszym wpisie Jak otworzyć spółkę za granicą – instrukcja krok po kroku. Warto też porównać niemiecki reżim podatkowy z rozwiązaniami stosowanymi w innych krajach UE – piszemy o tym m.in. w artykule Opodatkowanie spółki w Hiszpanii – kiedy można zastosować stawkę CIT 15%?.
Szczegółowe informacje na temat zakładania, rejestracji i obsługi spółki w Niemczech, w tym kosztów notarialnych i kapitału zakładowego GmbH, znajdziesz w materiale Spółka w Niemczech – zakładanie, rejestracja, obsługa przygotowanym przez kancelarię PLA.partners. Różnice między spółką GmbH a jej odmianą UG (tzw. mini-GmbH) omawiamy z kolei w materiale Spółki w Niemczech: UG i GmbH, różnice i opodatkowanie.
Podsumowanie – opodatkowanie spółki w Niemczech.
Opodatkowanie spółki w Niemczech to złożony system, w którym standardowe ok. 30% efektywnego obciążenia dochodu to dopiero punkt wyjścia. Zwolnienie partycypacyjne dla dywidend i zysków kapitałowych, bariera odsetkowa, zasady CFC oraz zapowiadana stopniowa obniżka CIT do 10% w 2032 roku – to elementy, które mogą istotnie zmienić rzeczywiste obciążenie podatkowe spółki działającej na niemieckim rynku.
Jeśli planujesz założenie spółki w Niemczech i chcesz zaplanować jej strukturę podatkową w sposób bezpieczny i efektywny, warto skonsultować się z prawnikami i doradcami podatkowymi znającymi zarówno polskie, jak i niemieckie realia prawne.
O autorze