Opodatkowanie spółki w Hiszpanii opiera się na podatku dochodowym od osób prawnych (Impuesto sobre Sociedades), którego standardowa stawka wynosi 25%. Dla wielu przedsiębiorców – w tym polskich inwestorów zakładających spółkę na hiszpańskim rynku – kluczowe pytanie brzmi jednak inaczej: czy i kiedy można skorzystać z preferencyjnej stawki 15%? Odpowiedź nie jest jednoznaczna, ponieważ hiszpańskie przepisy przewidują dwa odrębne reżimy obniżonego opodatkowania, każdy z innym zestawem warunków.
Standardowa stawka CIT w Hiszpanii – punkt wyjścia – opodatkowanie spółki w Hiszpanii
Co do zasady spółki będące hiszpańskimi rezydentami podatkowymi są opodatkowane od całości swoich dochodów (w tym dochodów osiąganych za granicą) stawką 25%. Taka sama stawka obowiązuje również zagraniczne spółki prowadzące działalność w Hiszpanii poprzez zakład podatkowy (Permanent Establishment) – w zakresie dochodu przypisanego do tego zakładu.
Od tej ogólnej zasady istnieją jednak istotne wyjątki, które mogą znacząco obniżyć efektywne obciążenie podatkowe spółki w pierwszych latach jej działalności.
Stawka 15% dla nowo utworzonej spółki w Hiszpanii – opodatkowanie spółki w Hiszpanii
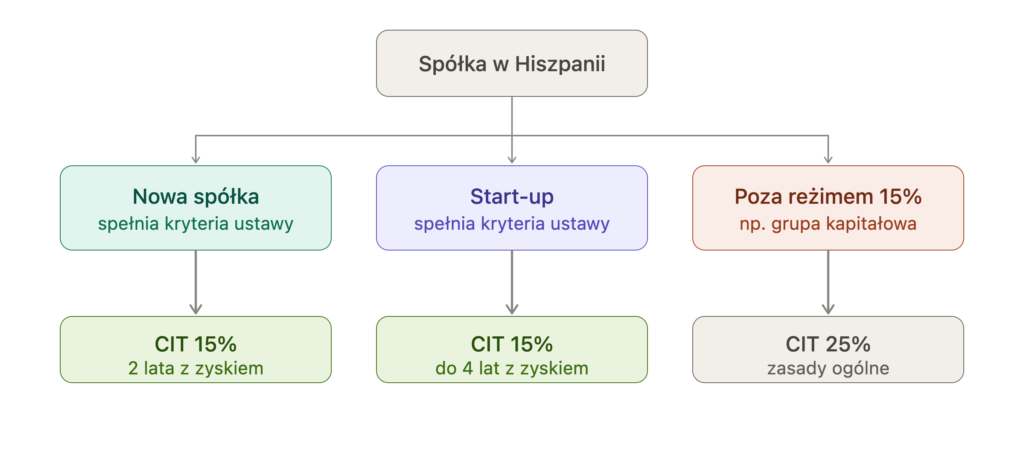
Pierwszym z reżimów preferencyjnych jest obniżona stawka 15% dla nowo utworzonych spółek (entidades de nueva creación). Stawka ta ma zastosowanie w pierwszym roku podatkowym, w którym spółka wygenerowała dochód do opodatkowania, oraz w roku bezpośrednio następującym po nim – czyli łącznie przez dwa lata podatkowe z zyskiem.
Kiedy stawka 15% dla nowej spółki NIE ma zastosowania – opodatkowanie spółki w Hiszpanii
- gdy spółka jest tzw. spółką holdingową bierną (entidad patrimonial) – czyli nie prowadzi rzeczywistej działalności gospodarczej, a jedynie zarządza majątkiem,
- gdy spółka jest częścią krajowej lub międzynarodowej grupy kapitałowej,
- gdy działalność spółki stanowi w istocie kontynuację działalności prowadzonej wcześniej przez podmiot lub osobę powiązaną (np. w wyniku restrukturyzacji, w której nowa spółka przejęła biznes od powiązanego podmiotu).
W praktyce oznacza to, że ten reżim jest skierowany przede wszystkim do niezależnych, samodzielnie zakładanych spółek, a nie do nowych podmiotów tworzonych w ramach istniejącej grupy kapitałowej czy w celu przejęcia działalności powiązanego podmiotu.
Stawka 15% dla spółek ze statusem start-upu – opodatkowanie spółki w Hiszpanii
Drugi, odrębny reżim preferencyjny dotyczy spółek uznanych za start-upy (empresas emergentes) w rozumieniu hiszpańskiej ustawy o start-upach. W tym przypadku stawka 15% obowiązuje w pierwszym roku podatkowym z dodatnim dochodem do opodatkowania oraz w trzech kolejnych latach – a więc łącznie może obejmować cztery lata podatkowe, pod warunkiem że spółka przez cały ten czas utrzymuje status start-upu.
Warunki uznania spółki za start-up – opodatkowanie spółki w Hiszpanii
- spółka musi być nowo utworzona albo jej akt założycielski wpisano do właściwego rejestru handlowego lub spółdzielczego nie wcześniej niż 5 lat przed oceną (7 lat w przypadku spółek z sektora biotechnologicznego, energetycznego, przemysłowego i innych sektorów strategicznych lub rozwijających własną technologię zaprojektowaną w całości w Hiszpanii),
- spółka nie może powstać w wyniku połączenia, podziału ani przekształcenia podmiotów, które same nie kwalifikowały się jako start-up,
- spółka nie może wypłacać ani nie mogła wcześniej wypłacać dywidendy lub innych form podziału zysku,
- spółka nie może być notowana na rynku regulowanym,
- siedziba, adres spółki lub jej zakład podatkowy muszą znajdować się w Hiszpanii,
- co najmniej 60% zatrudnionych musi posiadać umowę o pracę zawartą w Hiszpanii,
- spółka musi prowadzić innowacyjny projekt przedsiębiorczy o skalowalnym modelu biznesowym.
Jeśli spółka wchodzi w skład grupy kapitałowej, powyższe warunki musi spełniać zarówno cała grupa, jak i każda spółka wchodząca w jej skład.
Kiedy spółka traci prawo do stawki 15% jako start-up – opodatkowanie spółki w Hiszpanii
- przestaje spełniać warunki uznania za start-up albo upływa 5- lub 7-letni okres liczony od jej utworzenia,
- spółka ulega likwidacji,
- spółkę przejmuje inny podmiot, który sam nie kwalifikuje się jako start-up,
- roczny obrót netto spółki przekracza 10 mln EUR,
- spółka prowadzi działalność powodującą istotne szkody środowiskowe w rozumieniu unijnego rozporządzenia 2020/852 (tzw. taksonomia UE),
- wspólnicy posiadający co najmniej 5% udziałów lub członkowie zarządu zostali prawomocnie skazani za przestępstwa wskazane w hiszpańskiej ustawie o start-upach.
Zestawienie stawek CIT w Hiszpanii – opodatkowanie spółki w Hiszpanii
| Rodzaj podatnika | Stawka CIT | Okres obowiązywania |
| Zasady ogólne (standardowa stawka) | 25% | Bezterminowo |
| Nowo utworzona spółka | 15% | Pierwszy rok z zyskiem + rok kolejny |
| Spółka ze statusem start-upu | 15% | Pierwszy rok z zyskiem + 3 kolejne lata |
| Mikroprzedsiębiorstwo (dochód do 50 000 EUR) | 21% w 2025 r., docelowo 17% | Wdrażane stopniowo do 2027 r. |
| Małe i średnie przedsiębiorstwo (SME) | 24% w 2025 r., docelowo 21% | Wdrażane stopniowo do 2028 r. |
Warto podkreślić, że obniżone stawki dla mikroprzedsiębiorstw i małych/średnich przedsiębiorstw (SME) są wdrażane stopniowo od 2025 r. i nie dotyczą spółek uznanych za tzw. entidades patrimoniales (spółki majątkowe/holdingowe bierne).
Minimalna stawka podatkowa – o czym trzeba pamiętać nawet przy 15% – opodatkowanie spółki w Hiszpanii
Hiszpańskie przepisy przewidują też regułę minimalnego opodatkowania (tzw. minimum CIT rule), która ma zastosowanie przede wszystkim do podatników o obrocie netto co najmniej 20 mln EUR oraz do podmiotów rozliczających się w ramach podatkowej grupy kapitałowej – niezależnie od wysokości ich obrotu. W praktyce nowo utworzone spółki korzystające ze stawki 15%, jeśli są objęte tą regułą, mają zagwarantowany efektywny poziom opodatkowania na poziomie co najmniej 10% podstawy opodatkowania. Dla większości nowo zakładanych, niezależnych spółek o umiarkowanej skali działalności reguła ta nie będzie miała jednak praktycznego znaczenia.
Co to oznacza w praktyce dla polskich przedsiębiorców – opodatkowanie spółki w Hiszpanii
Dla polskich przedsiębiorców planujących założenie spółki w Hiszpanii kluczowe jest przeanalizowanie, czy planowana struktura i sposób jej utworzenia pozwolą skorzystać z obniżonej stawki 15% – zarówno w wariancie dla nowo utworzonej spółki, jak i w wariancie start-upowym. Struktura właścicielska (np. wejście w skład grupy kapitałowej), sposób powstania spółki (nowa rejestracja czy kontynuacja działalności powiązanego podmiotu) oraz charakter prowadzonej działalności mogą decydować o tym, czy pierwsze lata działalności spółki będą opodatkowane stawką 25%, czy 15%.
Kwestię wyboru formy prowadzenia działalności w Hiszpanii – spółka SL czy zakład podatkowy – omawialiśmy szerzej w naszym wpisie Firma w Hiszpanii: spółka SL czy zakład podatkowy? Jak wybrać formę działalności, co jest istotnym punktem wyjścia jeszcze przed analizą stawki podatkowej.
Jeśli planowana działalność w Hiszpanii ma być związana z inwestycją w nieruchomości, warto również spojrzeć na nasz wpis Nieruchomość w Hiszpanii – dlaczego coraz więcej Polaków tam inwestuje, w którym poruszamy m.in. kwestię zakupu nieruchomości prywatnie albo przez spółkę.
Szczegółowe informacje na temat opodatkowania spółki w Hiszpanii, w tym zasad rozliczania dywidend i podatku u źródła, znajdziesz w materiale Spółka w Hiszpanii – podatki, stawki CIT i dywidendy przygotowanym przez kancelarię PLA.partners. Informacje o samym procesie rejestracji spółki znajdziesz z kolei w materiale Spółka w Hiszpanii – zakładanie, rejestracja, obsługa.
Podsumowanie – opodatkowanie spółki w Hiszpanii
Opodatkowanie spółki w Hiszpanii nie musi oznaczać automatycznie standardowej stawki 25%. Nowo utworzone spółki mogą skorzystać z obniżonej stawki 15% przez pierwsze dwa lata z zyskiem, a spółki spełniające kryteria start-upu – nawet przez cztery lata, o ile spełnią i utrzymają wymagane warunki. Kluczem do skorzystania z tych preferencji jest odpowiednie zaplanowanie struktury spółki jeszcze przed jej rejestracją – w tym analiza, czy spółka będzie częścią grupy kapitałowej, w jaki sposób powstanie oraz czy jej działalność będzie spełniać kryteria innowacyjności i skalowalności wymagane w reżimie start-upowym.
Jeśli planujesz założenie spółki w Hiszpanii i chcesz sprawdzić, czy Twoja struktura pozwoli na zastosowanie obniżonej stawki CIT, warto skonsultować się z prawnikami i doradcami podatkowymi znającymi zarówno polskie, jak i hiszpańskie realia prawne.
O autorze