Zjednoczone Emiraty Arabskie przygotowują istotną reformę przepisów podatkowych dotyczących VAT oraz procedur podatkowych (podatki ZEA). Nowelizacje wprowadzane na podstawie Federal Decree-Law No. 16 oraz No. 17 of 2025 zaczną obowiązywać od 1 stycznia 2026 r. i mogą mieć duże znaczenie zarówno dla lokalnych przedsiębiorstw, jak i dla międzynarodowych grup prowadzących działalność w ZEA.
Nowe regulacje koncentrują się przede wszystkim na:
- ograniczeniu czasowym prawa do odzyskania VAT,
- zmianach w procedurach korekt,
- rozszerzeniu uprawnień organów podatkowych,
- zwiększeniu wymogów weryfikacyjnych po stronie podatników.
Pięcioletni termin na odzyskanie VAT – podatki ZEA
Jedną z najważniejszych zmian jest wprowadzenie wyraźnego ograniczenia czasowego dotyczącego odzyskiwania nadwyżki podatku naliczonego VAT.
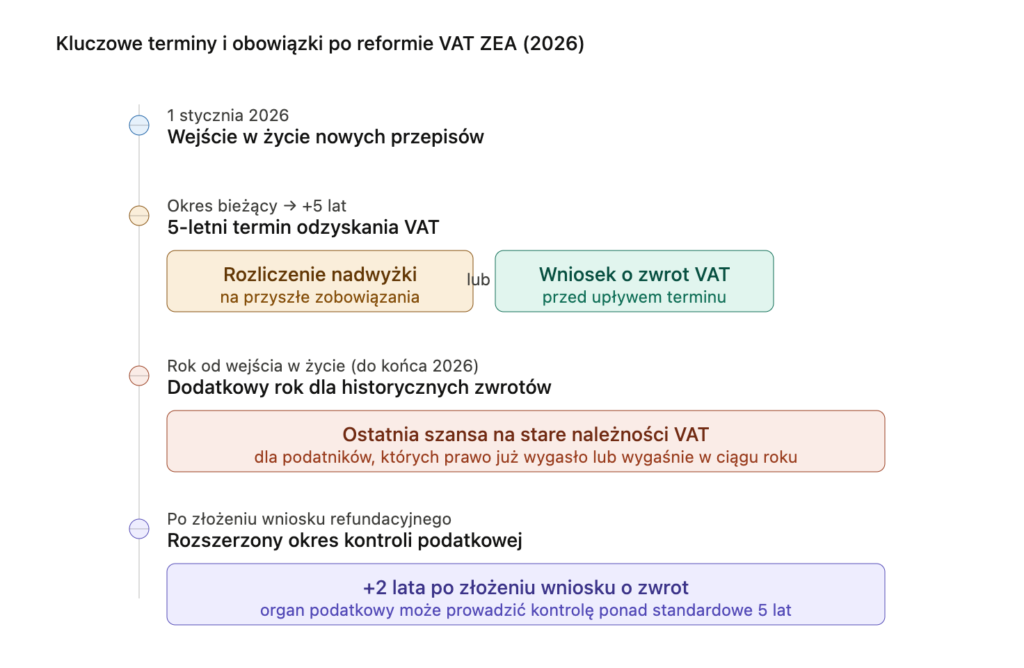
Po wejściu w życie nowych regulacji podatnicy będą mieli zasadniczo 5 lat na:
- wykorzystanie nadwyżki VAT do rozliczenia przyszłych zobowiązań,
- albo złożenie wniosku o zwrot podatku.
Po upływie tego okresu prawo do odzyskania VAT wygaśnie. Oznacza to, że niewykorzystane historyczne nadwyżki mogą zostać definitywnie utracone.
W praktyce przedsiębiorcy działający w ZEA powinni przeanalizować:
- stare salda VAT,
- nierozliczone zwroty,
- historyczne korekty,
- oraz status otwartych postępowań podatkowych.
Koniec obowiązku wystawiania „faktur samemu sobie” przy reverse charge – podatki ZEA
Zmiany upraszczają również część obowiązków administracyjnych związanych z mechanizmem odwrotnego obciążenia (reverse charge).
Nowe przepisy doprecyzowują, że w określonych sytuacjach importu usług lub towarów na potrzeby działalności gospodarczej podatnik nie musi już wystawiać faktury „dla samego siebie”.
Choć zmiana ma charakter techniczny, dla wielu grup międzynarodowych oznacza uproszczenie procesów compliance i dokumentacji VAT.
Większa odpowiedzialność za weryfikację kontrahentów – podatki ZEA
Nowelizacja wprowadza również bardziej restrykcyjne podejście do odliczania VAT w sytuacjach związanych z oszustwami podatkowymi.
Organ podatkowy będzie mógł odmówić prawa do odliczenia podatku naliczonego nie tylko wtedy, gdy podatnik wiedział o powiązaniu transakcji z oszustwem, ale również wtedy, gdy „powinien był wiedzieć” o takim ryzyku.
W praktyce oznacza to zwiększenie znaczenia procedur due diligence oraz dokumentowania:
- weryfikacji kontrahentów,
- rzeczywistego charakteru dostaw,
- ekonomicznego uzasadnienia transakcji,
- oraz kompletności dokumentacji handlowej.
Można spodziewać się, że organy podatkowe będą częściej badać realny przebieg transakcji i poziom staranności podatnika.
Zmiany w korektach deklaracji i voluntary disclosure – podatki ZEA
Istotne zmiany dotyczą także sposobu korygowania błędów podatkowych.
Dotychczas procedura voluntary disclosure była szeroko stosowana przy korektach rozliczeń. Nowe przepisy przewidują bardziej elastyczny model:
- część błędów będzie mogła być poprawiana bezpośrednio w deklaracji,
- natomiast formalna procedura voluntary disclosure będzie wymagana jedynie w przypadkach wskazanych przez administrację podatkową.
To potencjalnie uprości bieżące rozliczenia, ale jednocześnie zwiększy znaczenie prawidłowej kwalifikacji rodzaju błędu.
Szersze uprawnienia kontrolne organów podatkowych – podatki ZEA
Nowe przepisy utrzymują zasadniczy pięcioletni termin przedawnienia kontroli podatkowych, ale jednocześnie rozszerzają katalog wyjątków pozwalających organom działać po upływie tego okresu.
Szczególne znaczenie mają sytuacje związane z:
- wnioskami o zwrot VAT,
- korektami deklaracji,
- oraz późniejszym powstaniem salda do zwrotu.
W niektórych przypadkach administracja podatkowa będzie mogła prowadzić kontrolę jeszcze przez dwa lata od momentu złożenia wniosku refundacyjnego.
Dodatkowy okres przejściowy dla historycznych zwrotów – podatki ZEA
Przepisy przewidują także rozwiązanie przejściowe dla starszych należności podatkowych.
Podatnicy, których prawo do odzyskania VAT już wygasło lub wygaśnie w ciągu roku od wejścia nowych regulacji, otrzymają dodatkowy rok na:
- złożenie wniosku o zwrot,
- albo wykorzystanie nadwyżki do rozliczenia zobowiązań podatkowych.
W praktyce może to być ostatnia możliwość odzyskania części historycznych kwot VAT z lat wcześniejszych.
Co oznaczają zmiany dla biznesu? Podatki ZEA
Nowelizacje pokazują wyraźny kierunek zmian w systemie podatkowym ZEA:
- większa formalizacja,
- krótsze „okna czasowe” na odzyskiwanie podatków,
- silniejszy nacisk na compliance,
- oraz zwiększona odpowiedzialność podatników za ocenę ryzyk transakcyjnych.
Dla grup międzynarodowych, holdingów i inwestorów działających w Emiratach oznacza to konieczność:
- przeglądu historycznych rozliczeń VAT,
- aktualizacji procedur compliance,
- wdrożenia skuteczniejszych procesów due diligence,
- oraz monitorowania terminów związanych ze zwrotami i korektami.
W wielu przypadkach warto przeprowadzić wewnętrzny audit podatkowy jeszcze przed końcem 2025 roku, aby ograniczyć ryzyko utraty prawa do odzyskania VAT lub sporów z administracją podatkową.
Zespół PLA.partners wspiera przedsiębiorców, grupy międzynarodowe oraz inwestorów w analizie skutków podatkowych działalności prowadzonej w Zjednoczonych Emiratach Arabskich i innych jurysdykcjach międzynarodowych.
Doradzamy w szczególności w zakresie:
- oceny bieżącej sytuacji podatkowej i identyfikacji ryzyk,
- prawidłowego stosowania przepisów VAT oraz podatków bezpośrednich,
- przeglądów compliance oraz procedur wewnętrznych,
- analiz dotyczących struktur holdingowych i transgranicznych,
- bieżącego wsparcia dla zagranicznych podmiotów oraz grup kapitałowych.
Więcej o spółce w ZEA i opodatkowaniu tych spółek można przeczytaj w naszej publikacji tutaj. W przypadku pytań zapraszamy do kontaktu.
O autorze